对于许多内地投资者而言,有关香港ETF市场最常见的误解可能是: “这只ETF每天成交额只有几百万港元,会不会下单无法成交?” 事实上,ETF与普通股票最大的不同之一,就是其流动性并不完全取决于屏幕上看到的成交量。 一个重要原因是两地市场结构存在差异。 内地ETF市场以零售投资者交易为主,投资者通过交易所买卖ETF较为频繁,成交量容易直接反映在日常交易数据上。 而香港ETF市场长期以来机构投资者占比较高,机构投资者除在二级市场交易外,也会通过参与证券商进行ETF申购赎回,或借助做市商提供流动性安排完成大额交易。因此,仅从日常成交额来看,未必能够全面反映ETF的实际流动性和承载大额交易的能力。 此外,香港市场连接全球资产。31家中资及国际知名发行人发行的香港ETF不仅覆盖港股,还可以覆盖美国、日本、韩国、印度、沙特、欧洲等市场,以及全球债券、黄金等不同资产类别。 对于这类跨市场产品而言,其流动性来源往往是全球相关市场,而不仅取决于香港本地市场当天的成交量。 相比单纯观察成交额,投资者更值得关注以下几个指标: 买卖价差是否稳定; 是否有活跃做市商提供报价; ETF跟踪的底层资产是否容易交易; 产品规模是否足够; 溢价折价水平是否合理。 一个看似成交不多的ETF,只要跟踪的是流动性良好的指数或资产,通常仍能够满足大额交易需求。 香港ETF市场经过二十多年的发展,产品已覆盖股票、债券、商品、货币市场、主题投资等多个领域。截至2026年8月底,香港市场共有224只ETF,资产管理规模超过6029亿港元,日均成交额近400亿港元。 随着沪深港通下可交易的ETF持续扩容,越来越多内地投资者通过港股通参与香港ETF市场,也为市场带来新的流动性。关于港股通ETF,可参考前文《什么是港股通ETF?可交易ETF产品一览》。 对于ETF而言,成交量只是观察流动性的一个维度,而非全部。 与个股不同,ETF背后还有做市商机制、参与证券商申赎机制以及底层资产市场共同支撑流动性。 换句话说,ETF真正的流动性,不仅来自屏幕上的成交记录,更来自其背后的整个市场生态。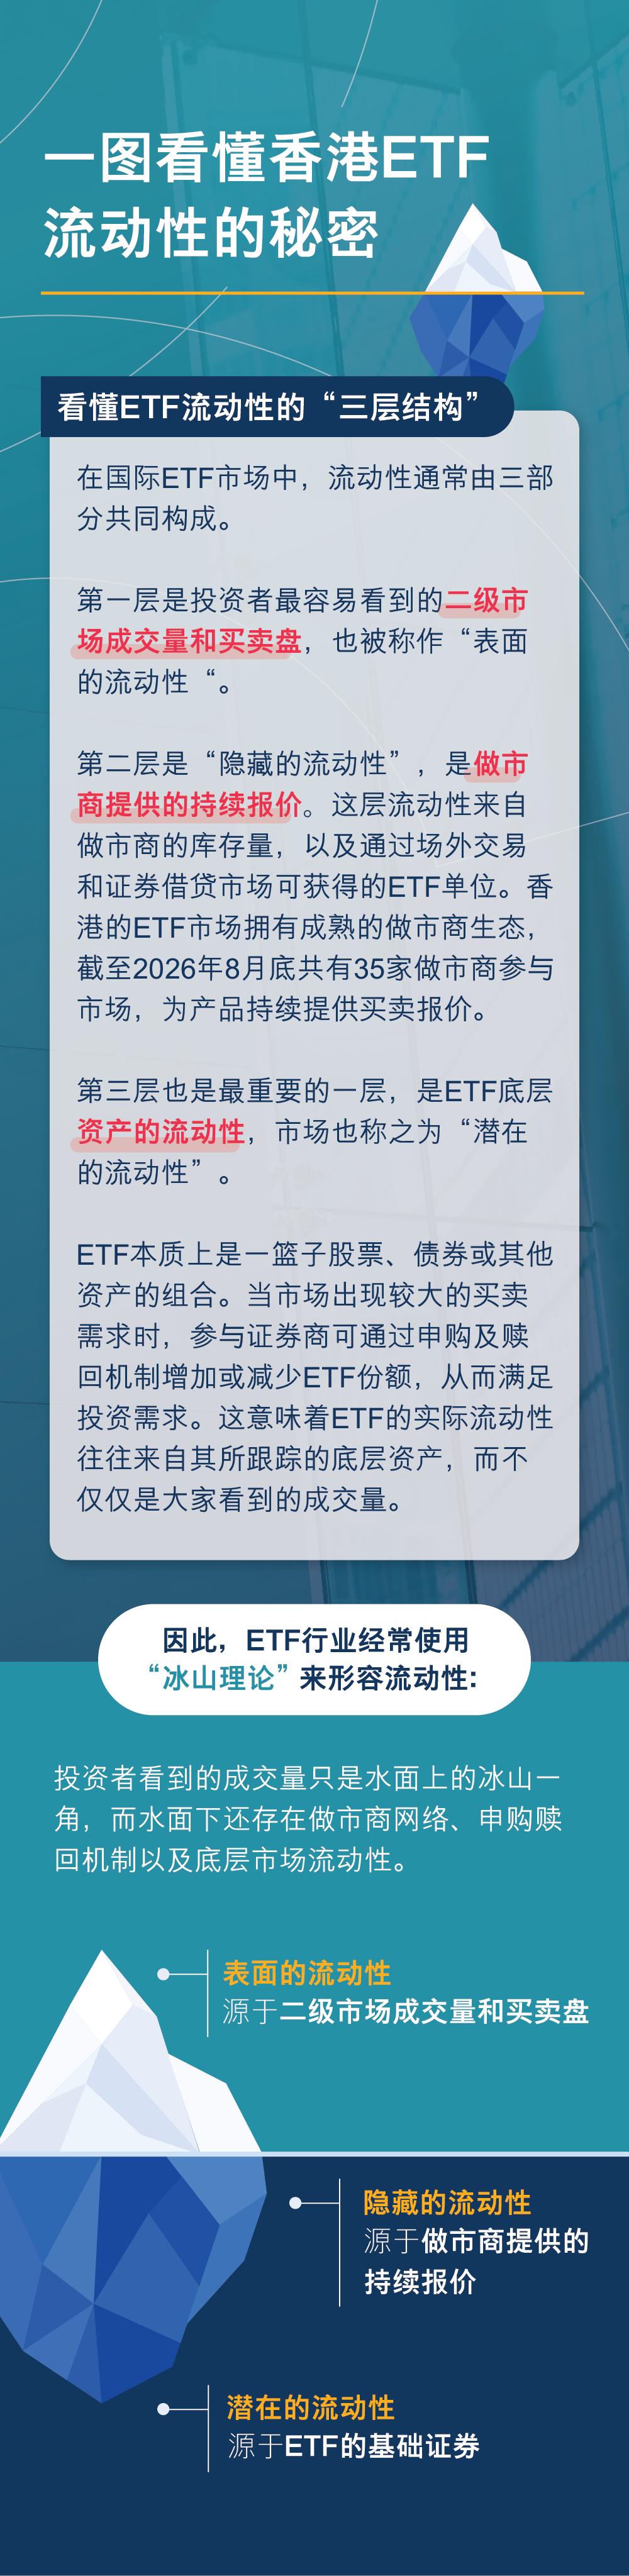
--------
*免责声明:本文内容仅供一般参考及投资者教育用途,不构成任何投资建议、推荐或投资决策依据。有关资料基于公开信息整理,力求准确,但不保证其准确性、完整性或及时性。投资者应根据自身情况独立判断,并自行承担相关投资风险。