曾经的国民品牌K公司,在上市34年后筹划主动退市,如成行,即将走完作为主板上市公司的一生。其为投资者(A股)提供了2.48元的现金选择权,比最后收盘价略高,称得上体面退出。
阿南对K公司是有感情的,“我想起那天夕阳下的奔跑,那是我逝去的青春”。
首先声明,生产无差异产品的K公司,并不是一个理想的价值投资标的。但我天天在这墨迹价值投资、长期投资,正好看到这个走过完整生命周期的样本,就想刻画一下价投的若干方法。
K公司主动退市的现金选择权是2.48元,这是一个确定的结果,所以买K公司是否赚钱,取决于什么价格买。
用收盘价(前复权)计算,在漫长的34年、有效的8385个交易日中,有4696个交易日买入K公司,是最终能赚钱的,占比56%,这些日子位于1992-1996年、2001-2007年、2010-2014年。
而2015-2026的12年,它创出了生涯最高的股价表现,但也恰恰形成价值毁灭最严重的时期(详见下图,深蓝线为股价,浅蓝区域为估值)。
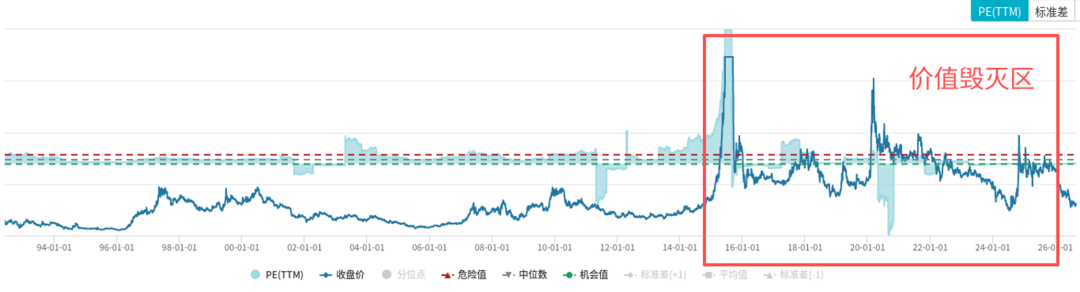
终其(作为上市公司的)一生,K公司股价表现并不很差,即便以2.48元的现金选择权结算,按发行价(前复权)也有34年14.76倍的涨幅,长期年化收益高于8%,但高估值高股价永远是长期投资的敌人。
复盘2015年和2020年K公司股价的两个历史高点可以发现,彼时公司基本面没有明显改善,除了市场估值的整体提升(2015年)之外,两个股价高点分别与国企混改、智能电视转型和半导体转型的概念炒作有关,2015年更有年度巨亏12亿元的情况出现,当年高点TTM市盈率达到700倍以上。
上市公司自然有生老病死,通过现金分红的最严格方式,就能计算出整个生命周期中创造的真实回报。从K公司的情况看,有这样几本账:
❶派息融资比,用来衡量从市场“拿”了多少钱和“给”了多少钱。整体看,K公司给市场的,比从市场历年拿的多,比例为133.52%。
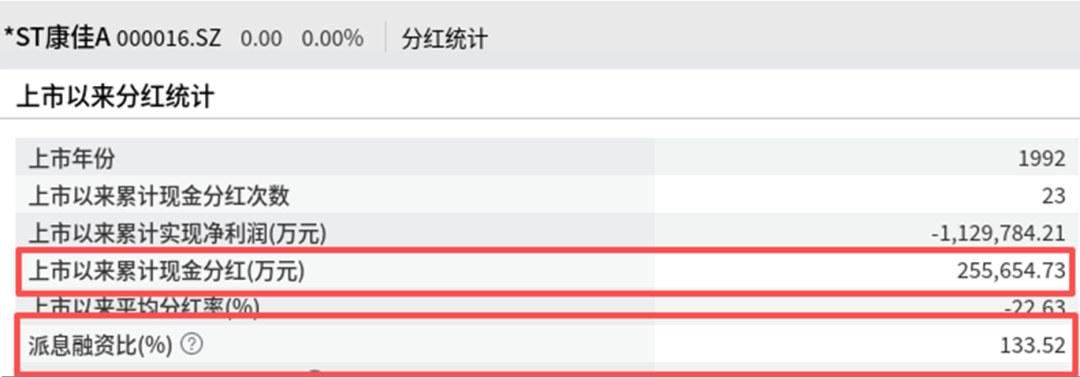
❷K公司34年累计现金分红25.6亿元。如果没有这些真金白银的回报,K公司是一个34年来从3.9元跌到2.48元的故事;但有了这块回报,K公司变成了从0.17元涨到2.48元的故事。
❸生命周期不同分红阶段。
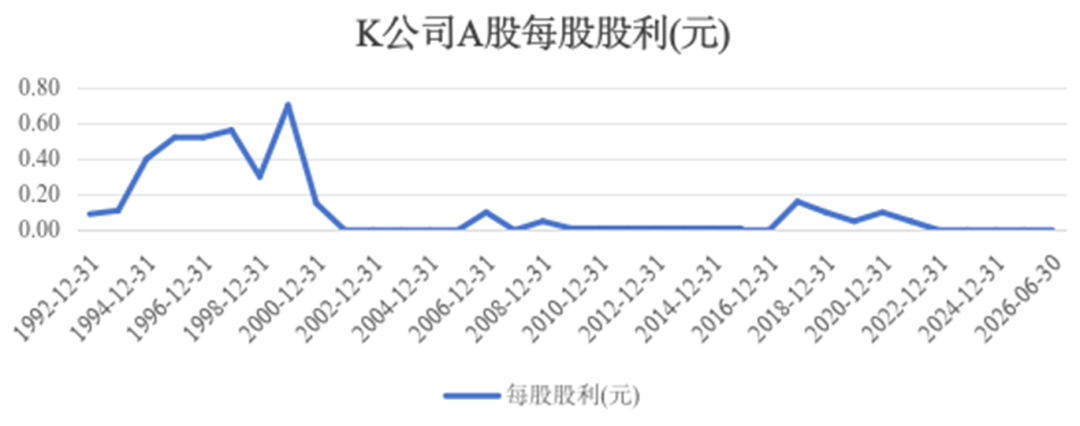
本图,可以明显看出K公司整个生命周期中,以分红视角划分的三个阶段:一是2002年前的“黄金期”,有长达6年(1994-1999年)年均每股红利高达0.5元,最高0.7元。二是2002-2015年的“平庸期”,此时受家电业激烈竞争的影响(特别是黑色家电重资产、高资本开支且退出难),有6年时间每年只象征性分红0.01元。三是2015年以后价值毁灭的“挣扎期”,这段时间K公司通过资产处置盘活、费用管控、经营恢复和多元化,取得了一些年度的正利润,且好在它还是分掉了,有5个连续年度能够每年分0.09元(不分的话,后续可能会全部毁损)。
有朋友会问,既然大多数企业都是生产无差别产品的企业,都不具备巴菲特所说的“经济特许权”,那么,能否在企业的生命周期中把握住它最好的一段黄金期?
这个问题确实太难了,一般来说,企业最景气的时候,也是股价最高的时候,把握景气周期,就意味着价格没有性价比。人人都会看净利润,这意味着也很容易掉到净利润陷阱里面。如下图:
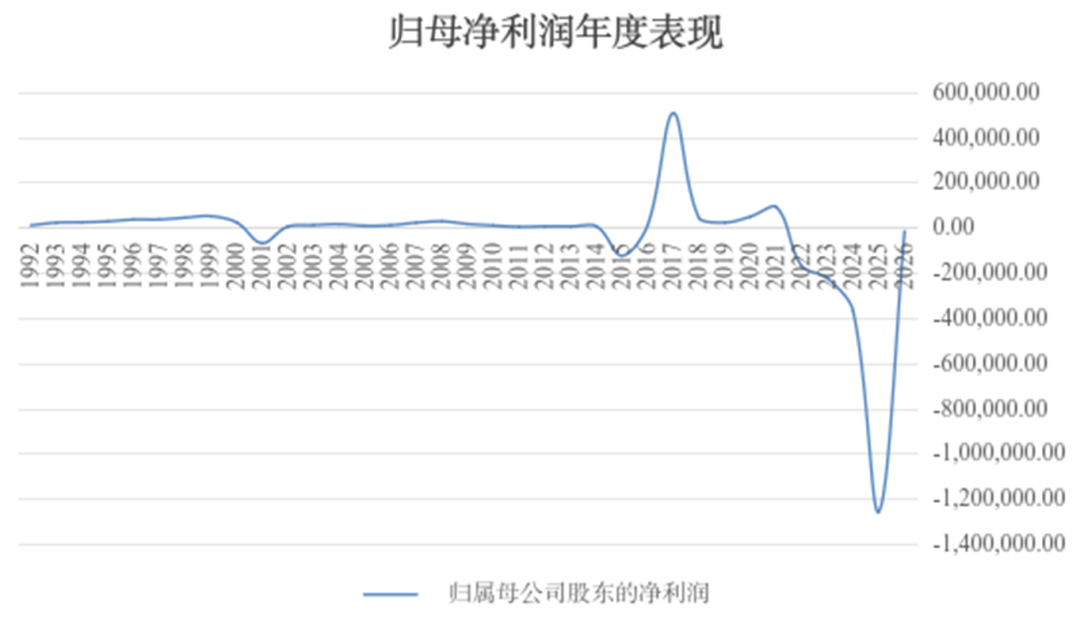
可以清楚地看到,在2015年以后的“挣扎期”,K公司甚至连续维持了几个年度的正收益,并且在2017年和2021年实现了两个盈利高峰,此时你很难判断它是不是一位公主,只是暂时落难。
但加上经营性现金流就不一样了:
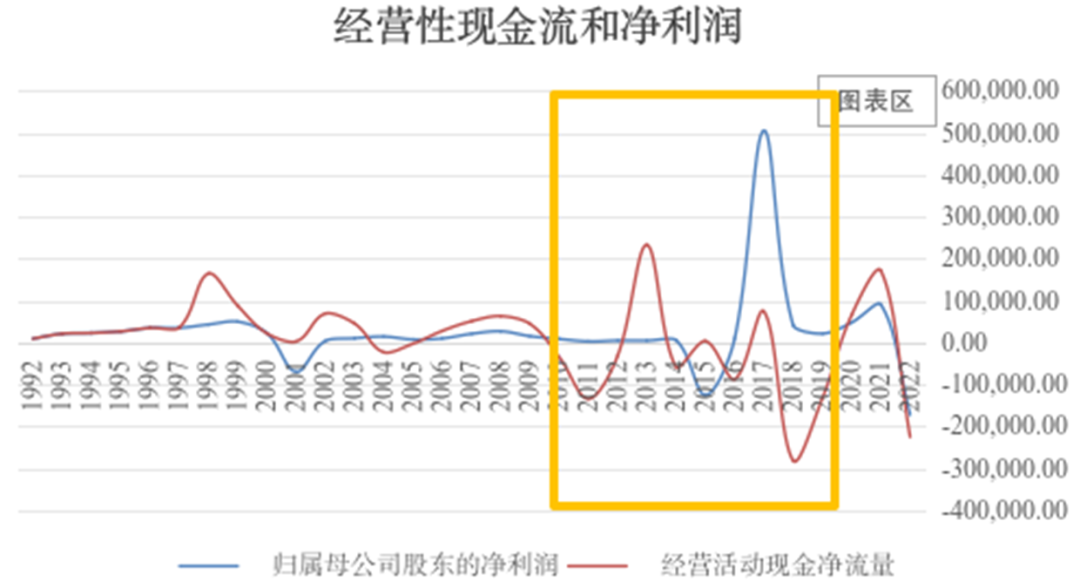
本图,我删掉了后续年度数据,以避免巨亏导致的坐标轴失真,黄色框部分,可以看到从2011年开始,经营性现金流就拒绝净利润的平滑,开始反复横跳、波动显著加大,变得不连续,并在2014年以后不断预警。往往在这个过程中,有些企业会琢磨财务洗澡,有些企业会想方设法做大营收规模,但现金流走势的不连续,是很难调控的。
至少经营性现金流在这期间会不断提示你关注:这家企业正在经历痛苦且剧烈的变动,可能你就会慎重面对2020年春天股价的那波躁动了(相比之下净利润的走势则平缓得多)。
再次强调,K公司并不是一家差公司,它作为上市公司的一生还是体面的。只是有些题,对于投资者来说,确实太难了。
K公司处在一个❶生产无差别产品❷行业投资、产能都极为过剩❸行业格局很差且剧烈变化的行业。在这类行业中看清未来、看懂公司非常难。老实说非战之罪,题太难了。
而即便如此,我们也能窥见安全边际(低价买入)和企业现金回报的巨大作用,再加上K公司最后时刻的一笔现金选择权(团队,对投资者是否够好),共同为其一生画上了一个略有遗憾但还算完整的句号。
与这类投资相比,你既可以考虑天生命好的公司,比如具备:❶文化(心智)优势——鸡蛋和海参的营养价值差不多,但看望病人不可能送鸡蛋对吧;❷转换成本——换掉它的产品/服务代价太大;❸网络优势——你的朋友家人都得用且不得不用因为大家都得用;❹自然垄断——不展开了很好理解;还有:
一个较慢变化的行业中,经过痛苦竞争后活下来那两三个幸存者,而且还得很便宜。
以及,年报看一年两年的净利润没用,要看多年的,还得看同行业主要竞争对手的,所谓“感觉”都是“比”出来的。
这些题相对都简单多了。我不知道我说明白了没有。
求赞,点个小心心。
图片来源:网络,侵删
-End-
「喜欢就点个小爱心吧」

- 上交所投教 | 守护杨高南 | K公司的一生
- 上交所投教 | 投教大讲堂:从宽基到赛道——ETF精选策略与风险控制
- 上交所投教 | 公平竞争政策宣传周 | 最高人民法院发布2026年人民法院反垄断典型案例
- 北交所新三板投教 | 北交所设立五周年 服务创新型中小企业取得积极成效
- 北交所新三板投教 | 金融教育宣传周丨《践行“三投资”理念 做理性投资者》第一期:价值投资的三个底层思维
- 北交所新三板投教 | 金融教育宣传周丨《卸下“交易”的伪装》第十一期:起底“股市虚假爆料”背后的陷阱
- 上交所投教 | 公平竞争政策宣传周 | 最高人民法院发布2026年人民法院反不正当竞争典型案例
- 北交所新三板投教 | 金融教育宣传周丨《卸下“交易”的伪装》第十期:深挖“网红荐股”流量收割陷阱