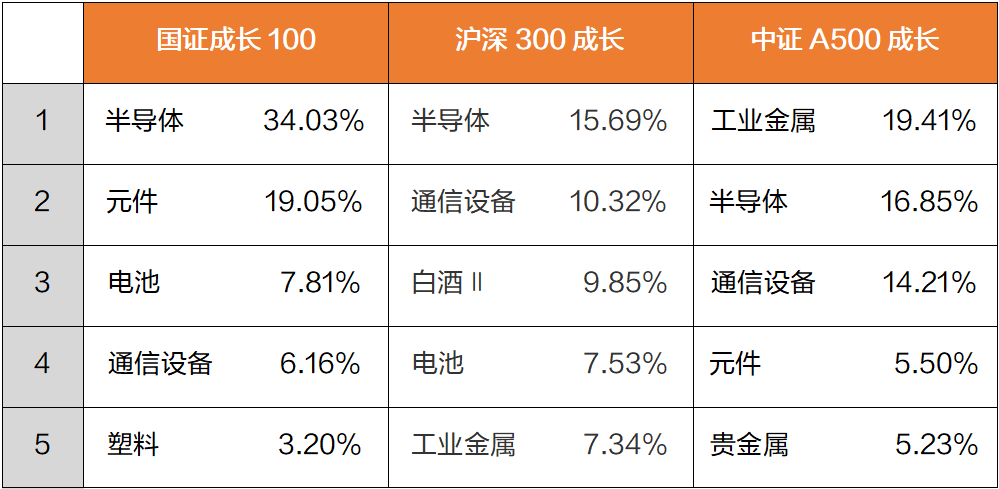
11月13日,易方达、华夏、博时、广发、国泰、招商等多家头部公募上报的首批中证A500成长ETF,已获证监会材料接收。这是公募机构深耕A500系列宽基、补齐成长风格工具的重要一步。目前ETF跟踪的主要宽基成长指数有沪深300成长和国证成长100,本期课堂我们就说说这三个指数的区别。 沪深300成长指数覆盖标的来自于沪深300样本股,从中取成长因子得分最高的100只,属于“大盘核心资产里挑成长”。 中证A500成长的池子是中证A500,A500指数本身强调行业均衡,优先选取各三级行业龙头,A500成长在此基础上按成长因子优选,保留100只。 国证成长100的池子最大,覆盖沪深北全部A股及红筹存托凭证,不设市值排名门槛,只划一条"近半年日均总市值不低于50亿元"的底线,理论上覆盖范围最广。 沪深300成长用的是“成绩单”。过去三年营收、净利润的平均增长率,再加内部增长率,全是已发生的历史数据,偏“持续成长”。A500成长也侧重于历史口径。营收、净利平均增长率加季度ROE同比变化。国证成长100则主要用“预告”。四个等权指标里,除了当期净利润超预期幅度这一项是历史数据,其余三项(一致预期净利润3个月环比变化、一致预期2年净利润复合增速、一致预期次年ROE变化)都指向分析师对未来的判断,预期类指标占到75%。 所以国证成长100更像"提前押注景气拐点",力求在业绩兑现前调仓;代价是它按季度调样,换手天然更高。 国证成长100没有行业权重上限,当前高度集中于AI算力、新能源,半导体和元件合计权重超过一半,进攻性最强。 沪深300成长受母指数约束,消费白马占比更高,更像“稳健型成长”。A500成长因其更加行业中性, 它的行业分布相对均衡,既偏新经济,又不至于all in单一赛道。 前五大申万二级行业占比 数据来源:Wind 截至2026年10月30日 一是按“你要哪种成长”来选,而不是按名字。想要历史业绩验证过、相对稳的成长,看300成长或A500成长;想要前瞻捕捉景气、能接受高波动和高换手的进攻型工具,才考虑国证成长100。 二是看清各自的“软肋”。国证成长100依赖分析师一致预期,预期落空或集体下修时回撤会更快,季度调样也意味着更高的交易成本;A500母指数2024年才发布,相关风格指数历史较短,过往表现不代表未来;300成长则受大盘蓝筹结构约束,弹性相对有限。 三是用对姿势。成长类指数整体估值不低、波动大,更适合闲钱、三年以上视角,用定投或分批平滑成本,买入前看估值所处的历史分位;挑选具体ETF时比较费率、规模、流动性和跟踪误差。仓位务必匹配自己的风险承受力——指数化工具分散了个股风险,但不分散市场风险,更不可能保本。 数据来源:Wind