世界投资者周 | ETF课堂 | 从市场数据看ETF的亮点
来源 : 天风证券投教基地
浏览数 :1
2026-10-22

图片

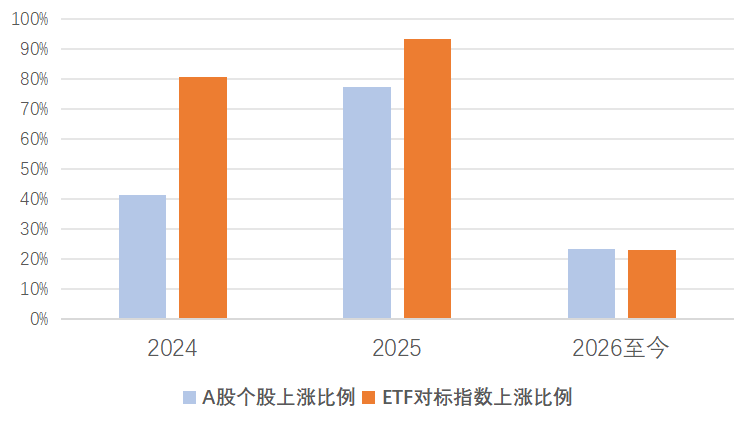
本期课堂我们从一组市场数据来看看ETF相对交易个股有何亮点,下图中我们统计了从2024到2026逐年的国内股票型ETF覆盖指数和全部A股的上涨占比和涨幅中位数数据,其中蓝色代表全部 A 股个股,橙色代表去重后的国内股票型 ETF 所覆盖的指数。


2024 年,全市场个股上涨比例只有约 41%,但 ETF 覆盖指数的上涨比例高达约 80%;2025 年个股上涨比例约 77%,而指数上涨比例超过 90%。也就是说,相比个股,持有ETF,你"押中上涨"的概率更高。

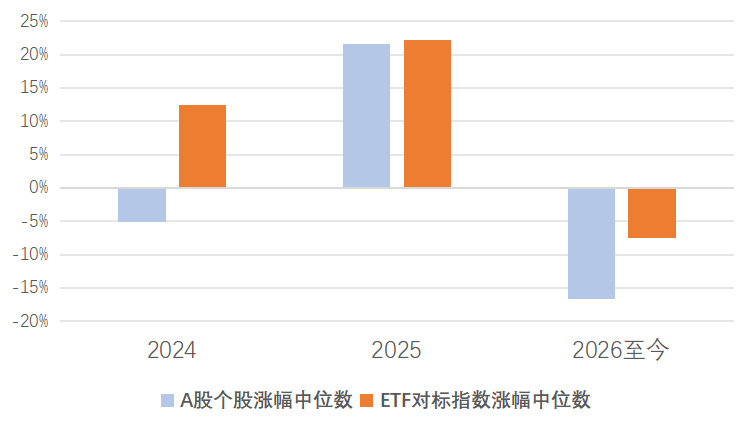
再看下面的中位数对比,差距更明显。2024 年全部A股的涨幅中位数是负的,而 ETF 对标指数涨幅中位数约正 12%。2025 年两者都赚钱,指数中位数约 22%,也略高于个股。2026 年至今市场调整,个股中位数跌幅约 17%,而指数中位数跌幅只有约 8%。


这主要因为指数对成分股的加权计算和指数编制规则因素。


01

 指数对成分股的加权计算 

ETF不是简单“买所有股票并持有”,而是在不断执行一种动量加权:对于个股,无法天然获得这种再平衡。即便两只股票长期表现相同,权重固定的组合也不会自动获得市值加权ETF那样的收益。这是ETF相对个股最重要的一个机制原因。


02

 指数编制规则因素 

很多指数的“成分股淘汰赛”本身就是选股机制,主流指数并不是静态名单,而包含市值门槛、流动性门槛、盈利能力/交易状态筛选、定期调仓、快速纳入/剔除机制等,这会形成一种“质量筛选”:长期低迷的股票,权重下降甚至被剔除;成长股进入上升期后可能被纳入;退市股在真正归零前,可能已退出指数。

此外,ETF通过分散持股降低了价格波动,有利于投资者降低追涨杀跌的情绪化交易风险。

分散持有对冲了个股风险。指数里往往有几十上百家公司,个别公司爆雷、业绩变脸、被减持砸盘,对指数的冲击很小;但持有个股,一次黑天鹅可能就是本金的大幅回撤。个股收益呈“两极分化”——少数牛股涨很多,多数股票拖累中位数,所以个股中位数常年跑输指数。

波动小,情绪就少犯错。个股动辄单日百分之十几的波动,很容易让人追高杀跌:涨了拿不住、跌了割肉在底部。指数波动温和,投资者更容易坚持长期持有,避开"情绪交易"这个最大的亏损来源。


近三年每一年,ETF 对标指数的收益中位数和上涨占比,普遍好于全部个股——涨的时候不缺席,跌的时候更抗跌。对大多数没有时间研究公司的投资者来说,ETF 不是收益最高的选择,却可能是交易体验更好、更容易拿得住的选择。投资不只是选什么,更是能不能安心地拿住它。


免责声明

请投资者关注所投资标的的风险收益特征,与自身风险承受能力适当性匹配的基础上,审慎作出投资决策。投资有风险,入市需谨慎!本文所载内容仅供天风证券股份有限公司的客户参考使用。天风证券不会因接收人收到本内容而视其为客户。如本内容为天风研究所发布的报告摘要,则仅为其研报观点的简要表述,客户仍需以天风正式发布的完整报告和专业投资顾问的解读为准。在任何情况下,本内容所载信息或所表述的意见并不构成对任何人的投资建议,对任何因直接或间接使用本内容或者据此进行投资所造成的一切后果或损失,天风证券不承担任何法律责任。任何人如需引用或转载,请务必注明出处,且不得对内容进行有悖原意的引用和删改。
文章讨论
0条评论
世界投资者周 | ETF课堂 | 从市场数据看ETF的亮点
来源: 天风证券投教基地
浏览数:1
2026-10-22

图片

本期课堂我们从一组市场数据来看看ETF相对交易个股有何亮点,下图中我们统计了从2024到2026逐年的国内股票型ETF覆盖指数和全部A股的上涨占比和涨幅中位数数据,其中蓝色代表全部 A 股个股,橙色代表去重后的国内股票型 ETF 所覆盖的指数。


2024 年,全市场个股上涨比例只有约 41%,但 ETF 覆盖指数的上涨比例高达约 80%;2025 年个股上涨比例约 77%,而指数上涨比例超过 90%。也就是说,相比个股,持有ETF,你"押中上涨"的概率更高。

再看下面的中位数对比,差距更明显。2024 年全部A股的涨幅中位数是负的,而 ETF 对标指数涨幅中位数约正 12%。2025 年两者都赚钱,指数中位数约 22%,也略高于个股。2026 年至今市场调整,个股中位数跌幅约 17%,而指数中位数跌幅只有约 8%。


这主要因为指数对成分股的加权计算和指数编制规则因素。


01

 指数对成分股的加权计算 

ETF不是简单“买所有股票并持有”,而是在不断执行一种动量加权:对于个股,无法天然获得这种再平衡。即便两只股票长期表现相同,权重固定的组合也不会自动获得市值加权ETF那样的收益。这是ETF相对个股最重要的一个机制原因。


02

 指数编制规则因素 

很多指数的“成分股淘汰赛”本身就是选股机制,主流指数并不是静态名单,而包含市值门槛、流动性门槛、盈利能力/交易状态筛选、定期调仓、快速纳入/剔除机制等,这会形成一种“质量筛选”:长期低迷的股票,权重下降甚至被剔除;成长股进入上升期后可能被纳入;退市股在真正归零前,可能已退出指数。

此外,ETF通过分散持股降低了价格波动,有利于投资者降低追涨杀跌的情绪化交易风险。

分散持有对冲了个股风险。指数里往往有几十上百家公司,个别公司爆雷、业绩变脸、被减持砸盘,对指数的冲击很小;但持有个股,一次黑天鹅可能就是本金的大幅回撤。个股收益呈“两极分化”——少数牛股涨很多,多数股票拖累中位数,所以个股中位数常年跑输指数。

波动小,情绪就少犯错。个股动辄单日百分之十几的波动,很容易让人追高杀跌:涨了拿不住、跌了割肉在底部。指数波动温和,投资者更容易坚持长期持有,避开"情绪交易"这个最大的亏损来源。


近三年每一年,ETF 对标指数的收益中位数和上涨占比,普遍好于全部个股——涨的时候不缺席,跌的时候更抗跌。对大多数没有时间研究公司的投资者来说,ETF 不是收益最高的选择,却可能是交易体验更好、更容易拿得住的选择。投资不只是选什么,更是能不能安心地拿住它。


免责声明

请投资者关注所投资标的的风险收益特征,与自身风险承受能力适当性匹配的基础上,审慎作出投资决策。投资有风险,入市需谨慎!本文所载内容仅供天风证券股份有限公司的客户参考使用。天风证券不会因接收人收到本内容而视其为客户。如本内容为天风研究所发布的报告摘要,则仅为其研报观点的简要表述,客户仍需以天风正式发布的完整报告和专业投资顾问的解读为准。在任何情况下,本内容所载信息或所表述的意见并不构成对任何人的投资建议,对任何因直接或间接使用本内容或者据此进行投资所造成的一切后果或损失,天风证券不承担任何法律责任。任何人如需引用或转载,请务必注明出处,且不得对内容进行有悖原意的引用和删改。

我要
建议
回到
顶部

我要建议

我们期待您的意见和建议,我们会关注您的反馈,为您提供更好的服务!

1. 您参与证券投资的经验是
2. 您对天风证券投资者教育基地的整体满意度是
3. 你对天风证券投资者教育基地的其它意见和建议: