世界投资者周 | 积极进取 留有余地 | 2026年四季度大类资产展望
来源 : 天风证券投教基地
浏览数 :1
2026-10-20

图片

三季度A股延续“均衡配置”的演绎路径,科技成长与传统板块的极致分化进一步收敛,AI硬件主线在业绩兑现中反复确认,低估值顺周期方向在政策预期下轮动修复。海外方面,9月下旬中美元首华盛顿会晤达成八项成果,包括300亿美元关税互降、经贸磋商机制延续及中美AI对话渠道的建立,为四季度风险偏好提供了难得的外部支撑。展望四季度,国内步入“十五五”开局之年的政策密集部署期,增量政策预期升温;但海外长端利率高企、AI资本开支的ROI审视与国内基本面弱复苏构成了需要正视的宏观尾部风险。在此背景下,权益资产的配置价值依然突出,结构上建议从“防御均衡”向“积极进取、留有余地”迁移。

图片

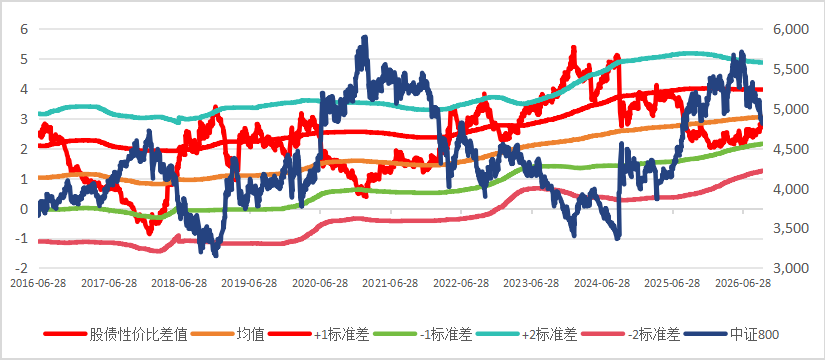
中证800股债性价比

图片

数据来源:Wind


从市场环境看,当前A股具备三重积极因素。其一,政策预期明确。 四季度是传统的增量政策窗口,年末中央经济工作会议将部署下一年度经济工作,“十五五”规划进入落地阶段,年内更积极财政政策的取向已清晰确立,政策储备仍有余量。其二,外部环境边际改善。元首外交引领下的中美经贸磋商机制延续,关税互降与APEC、G20“双主场”互动密集。其三,微观流动性充裕。居民资产再配置与长线资金入市的中期趋势未改,在市场调整期主要指数ETF份额呈现流入趋势,宽基指数股息率相对债券收益率的性价比有所修复。


从基本面看,市场正处于三季报业绩验证窗口,同时“反内卷”政策导向下,部分传统行业供需格局改善,涨价逻辑与盈利中枢抬升值得跟踪。但需对宏观尾部风险保持警惕。一是海外利率尾部:10年期美债收益率已升至5%上方,处于历史高位区域,若长端利率进一步快速上行,全球风险资产估值均将面临挤压,新兴市场难以独善其身。二是国内基本面斜率:内需修复仍偏温和,居民加杠杆意愿修复缓慢,若增量政策力度或节奏不及预期,市场可能重回防御。三是地缘与关税的反复风险,元首会晤成果仍需后续磋商落实。四是海外AI进程对资本开支及高杠杆业务的边际影响。


配置建议上,随着三季度市场的调整,主要指数估值水平呈现一定程度的修复,成长风格存在反弹需求,但仓位结构中,在面对四季度诸多不确定性事件,投资者仍需保留必要的防御资产与现金缓冲。 建议在布局高股息红利、自由现金流等低波动指数的同时,把握泛AI产业与受益于增量政策的顺周期方向的阶段性轮动机会。风格上从三季度的均衡防御转向“成长进攻 红利价值压舱”的哑铃结构。


图片

三季度债券市场受到经济弱复苏和资本市场谨慎情绪影响,债券收益率有所下行,长端债券下行趋势更为明显,这与我们在三季度展望中提及长端债券方向可进行择机布局的观点基本相符。

进入四季度,一方面债券市场受国内适度宽松的货币政策支持,另一方面我们需要关注海外长债收益率走势情况,若海外AI进展不及预期打压市场风险偏好,进而驱动长端债券收益率下行,则有望给予国内利率更多的政策空间。同时,考虑到债券收益率的绝对水平回落,固收 依然具备长期配置价值,在选择过程中投资者与注重在权益端配置的分散性。


图片

港股在三季度海外长端债券利率上行的背景下,受到了较为明显的流动性压力。但当前港股市场的估值水平已处于自身低位。四季度建议投资者从进攻端和防守端进行组合配置。从进攻端看,一是创新药。医保谈判常态化后,具备全球竞争力的创新药企持续打开“出海”第二增长曲线,BD授权交易密集落地,四季度全球创新药学术会议与出海催化不断,板块景气度具备独立性;二是互联网龙头。头部平台在AI应用交互端具备流量与场景优势,估值、护城河与回购支撑兼备,业绩验证期有望迎来资金回流。防守端一条主线:高股息资产。央企红利、公用事业与电信运营商在南向资金与险资配置盘持续流入的背景下,股息率对长端利率的利差仍具吸引力,是组合的压舱石。

需要提示的是,港股四季度可能继续受海外流动性的敏感影响:美债长端利率若维持高位,可能压制恒生科技与创新药的估值弹性。因此建议以“高股息底仓 创新药进攻 互联网龙头修复”的三角配置应对波动。


图片

前三季度原油市场的主线始终围绕中东地缘局势与霍尔木兹海峡的供应风险展开。至三季度末布伦特原油已攀升至100美元一线,前三季度累计涨幅显著,三季度单季约25%,地缘冲突成为推动油价中枢上移的核心力量。

从宏观面看,高油价通过成本推动通胀,强化美联储加息预期,从而推升美元、收紧全球金融条件、抑制总需求,对油价需求端形成压制。美国战略石油储备(SPR)已降至1982年以来最低的2.84亿桶,G7 通过国际能源署(IEA)协调释放约 1 亿桶应急储备以平抑价格。从基本面看,全球原油供需处于紧平衡状态,全球库存已降至近五年低位(约46亿桶),成品油尤其是柴油呈现结构性紧缺。从资金面看,WTI管理基金净多头寸虽持续增长,但仅为3月底高点的66%,投机资金尚未完全回补;Brent-WTI价差显著走阔,SC内盘相对外盘维持弱势折价,反映出内外盘定价逻辑的分化。

展望四季度,原油价格大概率维持高位宽幅震荡,地缘政治仍是最大的不确定性来源,霍尔木兹海峡的通航安全、美伊谈判的进展、成品油库存能否顺利重建,以及高油价引发的需求破坏和美联储加息的负反馈,都是需要密切跟踪的关键变量。


图片

贵金属方面,黄金在前三季度走出"先跌后涨再跌"的震荡格局。8月25日伦敦金一度触及4696美元的年内高点,随后在9月17日美联储三年来首次加息25个基点、将联邦基金利率上调至3.75%至4.00%之后,金价承压回落至4100至4200美元区间,自高点回撤约11.6%。白银整体跟随黄金走势,但波动弹性更大,金银比维持在66附近。

加息周期通常通过抬高实际利率对贵金属形成趋势性压制,但当前市场呈现“短端加息预期降温、长端利率高企”的熊市陡峭化,10年期美债一度冲至 5.34–5.36%,创 2002 年来新高,实际利率维持高位,美元指数站上 102.4。高名义/实际利率抬升零息黄金的持有成本,强美元又抬高非美买家购金价格,这些因素对金价构成压力。

不过,黄金的定价锚正在从单纯的"利率冲击"向"信用对冲"逻辑切换,美债信用风险的上升为金价提供了新的支撑。从基本面看,央行购金构筑了坚实的底部支撑,中国央行连续23个月增持、9月再增23吨,是本轮重启以来最大单月增幅;白银方面,供需缺口虽收窄至2000吨以上、连续第六年出现赤字,但光伏需求的下行削弱了其价格弹性,LBMA白银库存则创下四年新高。资金面SPDR黄金ETF在价格下跌过程中逆势增持,配置型资金仍在逢低布局。

展望四季度,贵金属市场将进入"双向高波动"的新常态,整体呈现区间震荡、重心缓慢上移的特征。利率预期的拐点、美债信用风险的演变、中东局势经由油价向通胀和加息的传导链,以及11月3日美国中期选举的结果,都是决定金价方向的关键变量。在央行购金的底部支撑与加息周期的顶部压制之间,贵金属更可能以宽幅震荡的方式消化多空分歧,等待新的方向性催化。


注:文中市场数据来源Wind


免责声明

市场有风险,投资需谨慎。本文所载内容仅供天风证券股份有限公司的客户参考使用。天风证券不会因接收人收到本内容而视其为客户。如本内容为天风研究所发布的报告摘要,则仅为其研报观点的简要表述,客户仍需以天风正式发布的完整报告和专业投资顾问的解读为准。在任何情况下,本内容所载信息或所表述的意见并不构成对任何人的投资建议,对任何因直接或间接使用本内容或者据此进行投资所造成的一切后果或损失,天风证券不承担任何法律责任。任何人如需引用或转载,请务必注明出处,且不得对内容进行有悖原意的引用和删改。
文章讨论
0条评论
世界投资者周 | 积极进取 留有余地 | 2026年四季度大类资产展望
来源: 天风证券投教基地
浏览数:1
2026-10-20

图片

三季度A股延续“均衡配置”的演绎路径,科技成长与传统板块的极致分化进一步收敛,AI硬件主线在业绩兑现中反复确认,低估值顺周期方向在政策预期下轮动修复。海外方面,9月下旬中美元首华盛顿会晤达成八项成果,包括300亿美元关税互降、经贸磋商机制延续及中美AI对话渠道的建立,为四季度风险偏好提供了难得的外部支撑。展望四季度,国内步入“十五五”开局之年的政策密集部署期,增量政策预期升温;但海外长端利率高企、AI资本开支的ROI审视与国内基本面弱复苏构成了需要正视的宏观尾部风险。在此背景下,权益资产的配置价值依然突出,结构上建议从“防御均衡”向“积极进取、留有余地”迁移。

图片

中证800股债性价比

图片

数据来源:Wind


从市场环境看,当前A股具备三重积极因素。其一,政策预期明确。 四季度是传统的增量政策窗口,年末中央经济工作会议将部署下一年度经济工作,“十五五”规划进入落地阶段,年内更积极财政政策的取向已清晰确立,政策储备仍有余量。其二,外部环境边际改善。元首外交引领下的中美经贸磋商机制延续,关税互降与APEC、G20“双主场”互动密集。其三,微观流动性充裕。居民资产再配置与长线资金入市的中期趋势未改,在市场调整期主要指数ETF份额呈现流入趋势,宽基指数股息率相对债券收益率的性价比有所修复。


从基本面看,市场正处于三季报业绩验证窗口,同时“反内卷”政策导向下,部分传统行业供需格局改善,涨价逻辑与盈利中枢抬升值得跟踪。但需对宏观尾部风险保持警惕。一是海外利率尾部:10年期美债收益率已升至5%上方,处于历史高位区域,若长端利率进一步快速上行,全球风险资产估值均将面临挤压,新兴市场难以独善其身。二是国内基本面斜率:内需修复仍偏温和,居民加杠杆意愿修复缓慢,若增量政策力度或节奏不及预期,市场可能重回防御。三是地缘与关税的反复风险,元首会晤成果仍需后续磋商落实。四是海外AI进程对资本开支及高杠杆业务的边际影响。


配置建议上,随着三季度市场的调整,主要指数估值水平呈现一定程度的修复,成长风格存在反弹需求,但仓位结构中,在面对四季度诸多不确定性事件,投资者仍需保留必要的防御资产与现金缓冲。 建议在布局高股息红利、自由现金流等低波动指数的同时,把握泛AI产业与受益于增量政策的顺周期方向的阶段性轮动机会。风格上从三季度的均衡防御转向“成长进攻 红利价值压舱”的哑铃结构。


图片

三季度债券市场受到经济弱复苏和资本市场谨慎情绪影响,债券收益率有所下行,长端债券下行趋势更为明显,这与我们在三季度展望中提及长端债券方向可进行择机布局的观点基本相符。

进入四季度,一方面债券市场受国内适度宽松的货币政策支持,另一方面我们需要关注海外长债收益率走势情况,若海外AI进展不及预期打压市场风险偏好,进而驱动长端债券收益率下行,则有望给予国内利率更多的政策空间。同时,考虑到债券收益率的绝对水平回落,固收 依然具备长期配置价值,在选择过程中投资者与注重在权益端配置的分散性。


图片

港股在三季度海外长端债券利率上行的背景下,受到了较为明显的流动性压力。但当前港股市场的估值水平已处于自身低位。四季度建议投资者从进攻端和防守端进行组合配置。从进攻端看,一是创新药。医保谈判常态化后,具备全球竞争力的创新药企持续打开“出海”第二增长曲线,BD授权交易密集落地,四季度全球创新药学术会议与出海催化不断,板块景气度具备独立性;二是互联网龙头。头部平台在AI应用交互端具备流量与场景优势,估值、护城河与回购支撑兼备,业绩验证期有望迎来资金回流。防守端一条主线:高股息资产。央企红利、公用事业与电信运营商在南向资金与险资配置盘持续流入的背景下,股息率对长端利率的利差仍具吸引力,是组合的压舱石。

需要提示的是,港股四季度可能继续受海外流动性的敏感影响:美债长端利率若维持高位,可能压制恒生科技与创新药的估值弹性。因此建议以“高股息底仓 创新药进攻 互联网龙头修复”的三角配置应对波动。


图片

前三季度原油市场的主线始终围绕中东地缘局势与霍尔木兹海峡的供应风险展开。至三季度末布伦特原油已攀升至100美元一线,前三季度累计涨幅显著,三季度单季约25%,地缘冲突成为推动油价中枢上移的核心力量。

从宏观面看,高油价通过成本推动通胀,强化美联储加息预期,从而推升美元、收紧全球金融条件、抑制总需求,对油价需求端形成压制。美国战略石油储备(SPR)已降至1982年以来最低的2.84亿桶,G7 通过国际能源署(IEA)协调释放约 1 亿桶应急储备以平抑价格。从基本面看,全球原油供需处于紧平衡状态,全球库存已降至近五年低位(约46亿桶),成品油尤其是柴油呈现结构性紧缺。从资金面看,WTI管理基金净多头寸虽持续增长,但仅为3月底高点的66%,投机资金尚未完全回补;Brent-WTI价差显著走阔,SC内盘相对外盘维持弱势折价,反映出内外盘定价逻辑的分化。

展望四季度,原油价格大概率维持高位宽幅震荡,地缘政治仍是最大的不确定性来源,霍尔木兹海峡的通航安全、美伊谈判的进展、成品油库存能否顺利重建,以及高油价引发的需求破坏和美联储加息的负反馈,都是需要密切跟踪的关键变量。


图片

贵金属方面,黄金在前三季度走出"先跌后涨再跌"的震荡格局。8月25日伦敦金一度触及4696美元的年内高点,随后在9月17日美联储三年来首次加息25个基点、将联邦基金利率上调至3.75%至4.00%之后,金价承压回落至4100至4200美元区间,自高点回撤约11.6%。白银整体跟随黄金走势,但波动弹性更大,金银比维持在66附近。

加息周期通常通过抬高实际利率对贵金属形成趋势性压制,但当前市场呈现“短端加息预期降温、长端利率高企”的熊市陡峭化,10年期美债一度冲至 5.34–5.36%,创 2002 年来新高,实际利率维持高位,美元指数站上 102.4。高名义/实际利率抬升零息黄金的持有成本,强美元又抬高非美买家购金价格,这些因素对金价构成压力。

不过,黄金的定价锚正在从单纯的"利率冲击"向"信用对冲"逻辑切换,美债信用风险的上升为金价提供了新的支撑。从基本面看,央行购金构筑了坚实的底部支撑,中国央行连续23个月增持、9月再增23吨,是本轮重启以来最大单月增幅;白银方面,供需缺口虽收窄至2000吨以上、连续第六年出现赤字,但光伏需求的下行削弱了其价格弹性,LBMA白银库存则创下四年新高。资金面SPDR黄金ETF在价格下跌过程中逆势增持,配置型资金仍在逢低布局。

展望四季度,贵金属市场将进入"双向高波动"的新常态,整体呈现区间震荡、重心缓慢上移的特征。利率预期的拐点、美债信用风险的演变、中东局势经由油价向通胀和加息的传导链,以及11月3日美国中期选举的结果,都是决定金价方向的关键变量。在央行购金的底部支撑与加息周期的顶部压制之间,贵金属更可能以宽幅震荡的方式消化多空分歧,等待新的方向性催化。


注:文中市场数据来源Wind


免责声明

市场有风险,投资需谨慎。本文所载内容仅供天风证券股份有限公司的客户参考使用。天风证券不会因接收人收到本内容而视其为客户。如本内容为天风研究所发布的报告摘要,则仅为其研报观点的简要表述,客户仍需以天风正式发布的完整报告和专业投资顾问的解读为准。在任何情况下,本内容所载信息或所表述的意见并不构成对任何人的投资建议,对任何因直接或间接使用本内容或者据此进行投资所造成的一切后果或损失,天风证券不承担任何法律责任。任何人如需引用或转载,请务必注明出处,且不得对内容进行有悖原意的引用和删改。
我要
建议
回到
顶部

我要建议

我们期待您的意见和建议,我们会关注您的反馈,为您提供更好的服务!

1. 您参与证券投资的经验是
2. 您对天风证券投资者教育基地的整体满意度是
3. 你对天风证券投资者教育基地的其它意见和建议: