最近,有位投资者咨询编辑部妹子小宸一个问题:“今天XX股票开盘价是27元,我在9:26以27.1元申报买入,结果9:31系统提示废单。我挂单价格只比开盘价高0.1元,时间也很早,为什么会成废单?”
早盘阶段往往交易活跃,不少投资者也有“抢单”的需求。然而不少新股民因为不了解交易规则,也会有类似的“废单”困惑。咱们就借这个例子,聊聊几个常见的认识误区。
这位投资者的第一个困惑是,为什么下单5分钟之后才知道这个单子是“废单”,不早点提醒呢?很多投资者觉得,自己9:26申报买入,订单就会像微信消息一样,瞬间“biu”地发到交易所——还真不是这样。
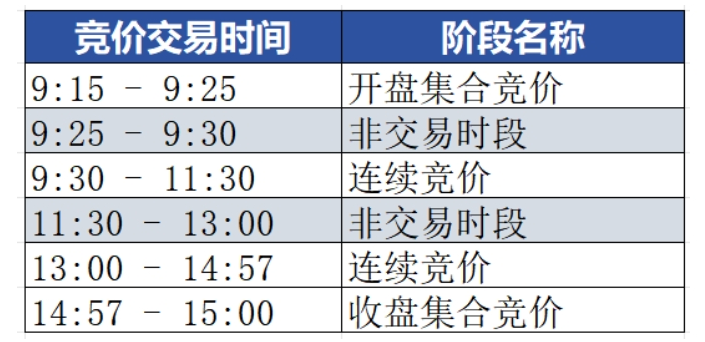
原因在于,9:25-9:30是非交易时间,交易所这5分钟不接受委托申报。投资者这5分钟内的委托订单暂存在券商的交易系统,等到了9:30再由券商集中向交易所主机报送。到了9:30,各大券商集中向交易所主机报单排队等候交易,投资者这笔订单的真实到达时间在9:30-9:31之间。
所以,不是不想早点提示投资者“废单”——这就像你去赶高铁,9:26你和其他旅客一样到了候车厅,有人比你还早到,有人9:29才到,但大家都要等候。直到9:30才开始统一检票,检票员随之也才能发现你这张票“不合格”,拦住你不让你上车。
这是今天要重点纠正的一个新误区。这位投资者接到“废单”提示后,也很懵:开盘价27元,我按27.1挂买单,“价格笼子”机制不是允许不高于基准价的102%吗?27元的102%是27.54,我的27.1元明明在范围内,为什么还提示废单?
Emmm……不少投资者学习“价格笼子”机制,可能也只模糊记住了±2%的偏离范围,理解了一些但不准确。
咱们通常提到的“价格笼子”,正式叫法是“限价申报的有效申报价格范围”(具体机制如下图列示),在一般交易日仅适用于连续竞价阶段的限价申报。而且“价格笼子”对申报价格的限制是单边的,也就是对于买入申报,只控制上限;对入卖出申报,只控制下限,防止短时间内的暴涨暴跌。
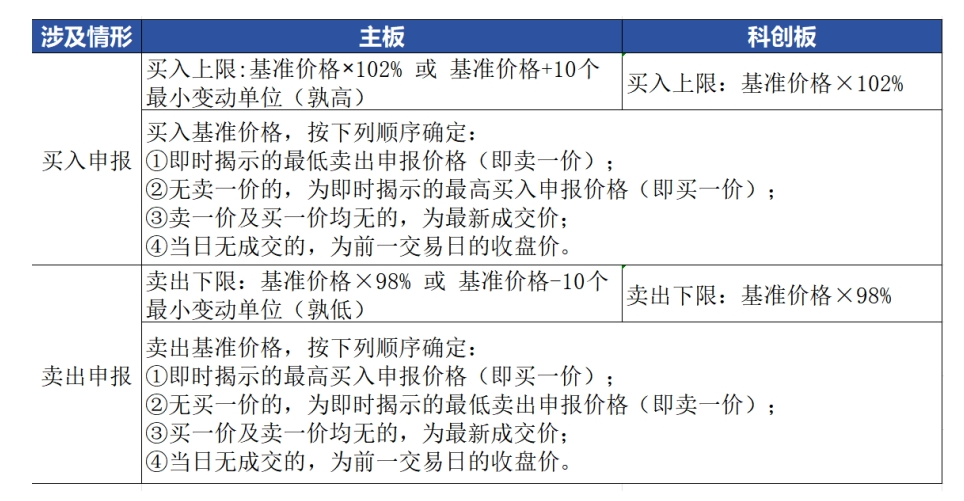
刚才我们解释了,9:26的委托单实际是9:30之后才到达交易所主机,而9:30进入连续竞价后,基准价格是实时波动的,所以这笔9:26的委托单因开盘后价格下行,申报价格不符合该时刻的“价格笼子”要求才成了“废单”。
回到投资者的疑问,错就错在:开盘价是9:25那一瞬间的集合竞价撮合价格,不在连续竞价阶段。投资者9:26按开盘价的102%计算挂单,但这个参考系在9:30已经作废了。简而言之,“价格笼子”的基准价格,与“开盘价”毫不相关。
这个想法很朴实也很常见。小宸和这位投资者多聊了两句,这位大哥的另一个困惑是:哪怕9:25-9:30不能撮合交易,但他是在9:26就挂单了,难道不是先下单的排在前面吗?
看懂了前面的解答,这个问题就很简单了。前面我们介绍了,9:25-9:30 下的订单,全部暂存在券商端,9:30统一报出——这位投资者“9:26下单”和其他投资者“9:29下单”,报出的时间几乎相同——绝对不是券商卡谁的单子,或者有人插队。甚至,可能会因为细微的网络延迟等原因,9:29下的单比这位投资者还要先到。
最后想和投资者朋友们说的是,沉没成本不是成本,大可不必纠结因为某一次“废单”错失了投资机会。投资路漫漫,已经看到这里认真学习规则的你,已经离资深投资者又近了一步。
-End-
「喜欢就点个小爱心吧」

- 上交所投教 | 守护杨高南 | K公司的一生
- 上交所投教 | 投教大讲堂:从宽基到赛道——ETF精选策略与风险控制
- 上交所投教 | 公平竞争政策宣传周 | 最高人民法院发布2026年人民法院反垄断典型案例
- 北交所新三板投教 | 北交所设立五周年 服务创新型中小企业取得积极成效
- 北交所新三板投教 | 金融教育宣传周丨《践行“三投资”理念 做理性投资者》第一期:价值投资的三个底层思维
- 北交所新三板投教 | 金融教育宣传周丨《卸下“交易”的伪装》第十一期:起底“股市虚假爆料”背后的陷阱
- 上交所投教 | 公平竞争政策宣传周 | 最高人民法院发布2026年人民法院反不正当竞争典型案例
- 北交所新三板投教 | 金融教育宣传周丨《卸下“交易”的伪装》第十期:深挖“网红荐股”流量收割陷阱