使用第三方账号登录
已阅读并同意相关
“服务条款”
使用第三方账号登录
已阅读并同意相关
“服务条款”
首页
资本市场法治
金融文化
中国特色金融文化
红色金融史
党史上的今天
金融科普
金融课堂
创业板
公募REITs
好书推荐
投保维权
北交所
学长带你涨知识
涨知识系列
专家讲堂
天风学长
武大学者
走近科创
视频传送
图文解读
投教视频
近期推荐
行业动态
资讯阅览室
政策解读
行业新闻
活动报道
专项活动
走进校园
走进上市公司
5·15投保宣传日
3·15投保专项活动
投教动漫大赛展播
投教动态
风险提示
风险警示
风险预报
打非防非
反洗钱
案例解读
在线模拟
游戏
投资小工具
模拟交易
风险测评
知识测评
首页
资讯阅览室
行业新闻
深交所投教 | 期权入市手册(二十三):期权常用交易策略之备兑策略
来源 :
天风证券投教基地
浏览数 :
2477
2022-12-18
编者按:
2022年12月12日,深证100ETF期权(标的为深证100ETF,代码159901)上市交易,目前深市共有4只ETF期权产品。为帮助投资者系统了解期权产品特征、理性参与期权交易、有效提升风险管理能力,深交所联合市场机构推出“期权入市手册”系列连载文章。今天是第23期,让我们学习期权的常用交易策略——备兑策略吧!
1.备兑策略运用场景
如计划长期持有标的、判断标的将会震荡或者小幅上涨,投资者可通过备兑开仓策略增厚持有标的收益,降低持仓成本。
2.备兑策略构建
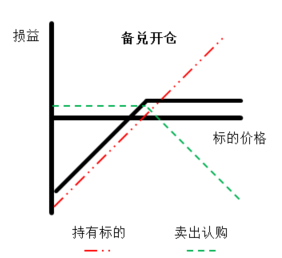
持有标的 卖出认购期权
3.备兑策略到期损益图
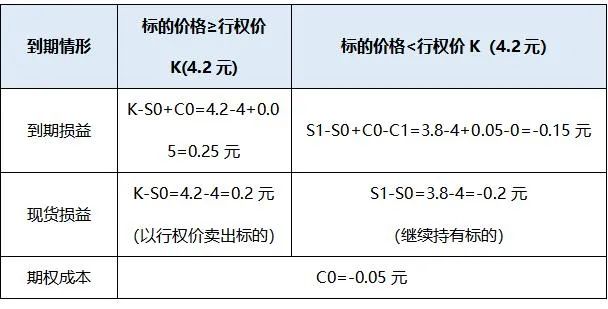
4.举例说明策略损益情况
假设期初标的价格S
0
=4元,行权价K=4.2元的近月认购期权价格C
0
=0.05元。通过持有标的和卖出认购期权可构建备兑策略。
情况一:若到期时,标的价格小幅上涨,
假设到期标的价格S
1
=4.23元,卖出的认购期权将有行权价值,投资者有义务将持有的标的按认购期权行权价K=4.2元卖出,正常获得权利金C
0
=0.05元。此时,备兑策略的到期损益K-S
0
C
0
=4.2-4 0.05=0.25元,高于单纯持有标的收益S
1
-S
0
=4.23-4=0.23元。但是,随着标的价格上涨,卖出的认购合约行权价值不断增加,投资者始终有义务将标的按低于标的市场价格的行权价K卖出,无法获得标的在行权价K以上的潜在收益。因此,在市场小幅上涨时,卖出的认购期权的权利金C
0
=0.05元即为投资者放弃行权价K上方潜在收益所获得的增厚收益。
情况二:若到期时,标的价格下跌,
假设到期标的价格S
1
=3.8元,卖出的认购期权将不具有行权价值,C
1
=0元,卖出认购的损益为C
0
-C
1
=0.05-0=0.05元;标的持仓的损益S
1
-S
0
=3.8-4=-0.2元。此时,备兑策略的到期损益为S
1
-S
0
C
0
-C
1
=3.8-4 0.05-0=-0.15元,小于单纯持有标的亏损S
1
-S
0
=3.8-4=-0.2元。随着标的下跌,卖出的认购期权都将不具有行权价值,卖出认购期权获取的权利金C
0
可抵消部分持有标的下跌亏损。
综上,相对于仅持有标的而言,备兑策略能提供一定的增厚收益(即卖出期权的权利金)或降低下行亏损。
备兑策略损益情况分析
5.备兑策略注意事项
(1)合约数量关系
(以沪深300ETF为例):10000份沪深300ETF对应一张认购期权。
(2)行权价的选择:
一般选择虚值的合约。行权价越高,认购期权合约价格越低,增厚收益越少,但标的潜在上行收益空间就越大。因此,选择备兑策略认购期权行权价时,要权衡标的潜在上行空间和增厚收益。
(3)合约期限选择:
考虑期权合约的流动性情况,一般选择当月或者下月合约进行交易。同时,合约期限也应该与卖出认购合约的行权价综合考虑,合约期限越长,相应标的波动的范围可能越大,可以选择卖出更虚值的认购期权合约。
(“期权入市手册”系列文章支持单位:广发证券、国泰君安证券、华泰证券、嘉实基金、易方达基金、招商证券、中信建投证券(按音序排列,排名不分先后))
(免责声明:本文仅为投资者教育之目的而发布,不构成投资建议。投资者据此操作,风险自担。深圳证券交易所力求本文所涉信息准确可靠,但并不对其准确性、完整性和及时性做出任何保证,对因使用本文引发的损失不承担责任。)
END
来源:
深交所投教
文章讨论
0
条评论
点击登录
发表
相关阅读
北交所新三板投教 | 投资者零距离 | 走进北证50成份股系列活动——戈碧迦专场成功举办
证监会发布 | 中国证监会同意葵花籽油期货和期权注册
证监会发布 | 中国证监会党委传达贯彻党的二十届五中全会精神
证监会发布 | 【第13号公告】《<上市公司可持续发展报告电子化规范>等3项行业标准》
证监会发布 | 中国证监会与阿曼金融服务管理局签署《证券期货监管合作谅解备忘录》
证监会发布 | 稳市场稳预期多项措施组合拳速览
证监会发布 | 中共中央关于持之以恒推进全面从严治党若干重大问题的决定
证监会发布 | 中国证监会有关部门负责人就近期稳市场稳预期相关工作答记者问
深交所投教 | 期权入市手册(二十三):期权常用交易策略之备兑策略
来源:
天风证券投教基地
浏览数:
2477
2022-12-18
编者按:
2022年12月12日,深证100ETF期权(标的为深证100ETF,代码159901)上市交易,目前深市共有4只ETF期权产品。为帮助投资者系统了解期权产品特征、理性参与期权交易、有效提升风险管理能力,深交所联合市场机构推出“期权入市手册”系列连载文章。今天是第23期,让我们学习期权的常用交易策略——备兑策略吧!
1.备兑策略运用场景
如计划长期持有标的、判断标的将会震荡或者小幅上涨,投资者可通过备兑开仓策略增厚持有标的收益,降低持仓成本。
2.备兑策略构建
持有标的 卖出认购期权
3.备兑策略到期损益图
4.举例说明策略损益情况
假设期初标的价格S
0
=4元,行权价K=4.2元的近月认购期权价格C
0
=0.05元。通过持有标的和卖出认购期权可构建备兑策略。
情况一:若到期时,标的价格小幅上涨,
假设到期标的价格S
1
=4.23元,卖出的认购期权将有行权价值,投资者有义务将持有的标的按认购期权行权价K=4.2元卖出,正常获得权利金C
0
=0.05元。此时,备兑策略的到期损益K-S
0
C
0
=4.2-4 0.05=0.25元,高于单纯持有标的收益S
1
-S
0
=4.23-4=0.23元。但是,随着标的价格上涨,卖出的认购合约行权价值不断增加,投资者始终有义务将标的按低于标的市场价格的行权价K卖出,无法获得标的在行权价K以上的潜在收益。因此,在市场小幅上涨时,卖出的认购期权的权利金C
0
=0.05元即为投资者放弃行权价K上方潜在收益所获得的增厚收益。
情况二:若到期时,标的价格下跌,
假设到期标的价格S
1
=3.8元,卖出的认购期权将不具有行权价值,C
1
=0元,卖出认购的损益为C
0
-C
1
=0.05-0=0.05元;标的持仓的损益S
1
-S
0
=3.8-4=-0.2元。此时,备兑策略的到期损益为S
1
-S
0
C
0
-C
1
=3.8-4 0.05-0=-0.15元,小于单纯持有标的亏损S
1
-S
0
=3.8-4=-0.2元。随着标的下跌,卖出的认购期权都将不具有行权价值,卖出认购期权获取的权利金C
0
可抵消部分持有标的下跌亏损。
综上,相对于仅持有标的而言,备兑策略能提供一定的增厚收益(即卖出期权的权利金)或降低下行亏损。
备兑策略损益情况分析
5.备兑策略注意事项
(1)合约数量关系
(以沪深300ETF为例):10000份沪深300ETF对应一张认购期权。
(2)行权价的选择:
一般选择虚值的合约。行权价越高,认购期权合约价格越低,增厚收益越少,但标的潜在上行收益空间就越大。因此,选择备兑策略认购期权行权价时,要权衡标的潜在上行空间和增厚收益。
(3)合约期限选择:
考虑期权合约的流动性情况,一般选择当月或者下月合约进行交易。同时,合约期限也应该与卖出认购合约的行权价综合考虑,合约期限越长,相应标的波动的范围可能越大,可以选择卖出更虚值的认购期权合约。
(“期权入市手册”系列文章支持单位:广发证券、国泰君安证券、华泰证券、嘉实基金、易方达基金、招商证券、中信建投证券(按音序排列,排名不分先后))
(免责声明:本文仅为投资者教育之目的而发布,不构成投资建议。投资者据此操作,风险自担。深圳证券交易所力求本文所涉信息准确可靠,但并不对其准确性、完整性和及时性做出任何保证,对因使用本文引发的损失不承担责任。)
END
来源:
深交所投教
微信好友
新浪微博
QQ好友
复制链接
发表
0
在线
客服
我要
建议
回到
顶部
我要建议
我们期待您的意见和建议,我们会关注您的反馈,为您提供更好的服务!
1. 您参与证券投资的经验是
从没参与
1-2年
2-5年
5年以上
2. 您对天风证券投资者教育基地的整体满意度是
非常满意
满意
比较满意
不满意
3. 你对天风证券投资者教育基地的其它意见和建议:
(选填)
提 交
如果使用中有什么不好用的地方,请大声说出来。我们会关注您的反馈,为您提供更好的服务!
提示
您的意见已提交。感谢您的反馈!
确认